电力电子元器件行业研究 市场规模持续增长,景气周期加速上行
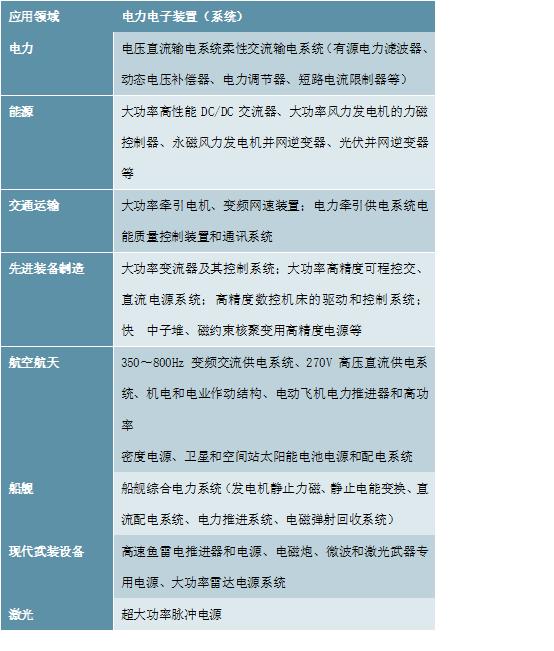
电力电子元器件是电力电子技术的关键载体,承担着电能变换、控制与传输的核心功能,被誉为电力电子装置的“心脏”。随着新能源、新能源汽车、工业自动化、消费电子等下游领域的蓬勃发展,全球电力电子元器件市场规模持续增长,行业步入高景气周期。
一、行业概述与分类
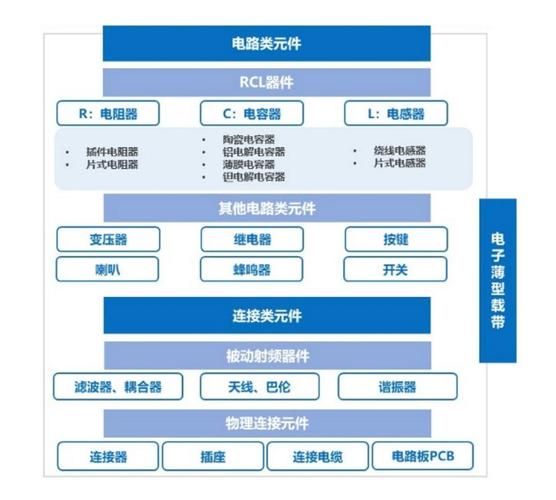
电力电子元器件主要包括功率半导体器件、无源器件(电容、电感、电阻等)以及控制类芯片(如驱动IC、MCU)。其中,功率半导体是核心分支,涵盖二极管、晶闸管、MOSFET、IGBT、SiC和GaN等宽禁带器件。按电压等级和功能,可进一步分为低压、中压和高压器件,应用于不同功率场景。
二、市场规模与增长驱动
据行业统计,2023年全球电力电子元器件市场规模已超过500亿美元,预计2025年将突破700亿美元,年复合增长率约为9%。增长主要源于:
- 新能源汽车:电动化带动IGBT、SiC模块需求激增,单车价值量显著提升。
- 新能源发电:光伏逆变器、风电变流器需要大量高效功率器件。
- 工业自动化与数据中心:变频器、伺服系统、UPS等持续放量。
- 消费电子:快充、无线充电推动GaN等新兴器件普及。
三、产业链与竞争格局
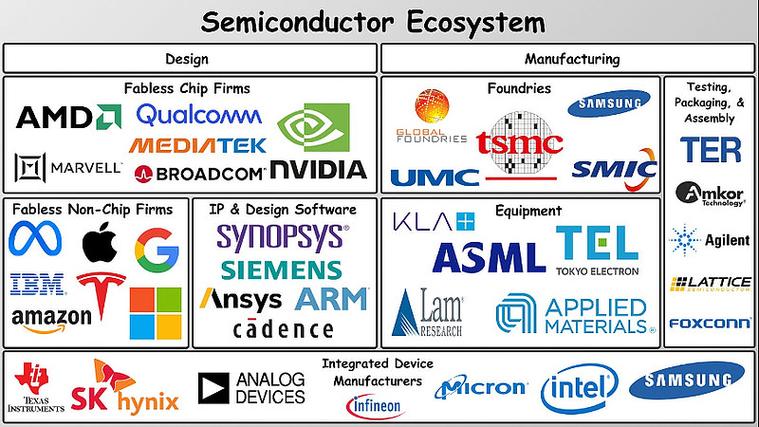
产业链上游为材料(硅片、碳化硅衬底等)与设备,中游为器件设计与制造,下游为各类终端应用。目前,英飞凌、意法半导体、三菱电机等海外企业占据主导地位,尤其在高压IGBT和SiC模块领域。国内企业如斯达半导、士兰微、时代电气等正在加速追赶,国产替代空间广阔。
四、技术趋势
- 宽禁带半导体:SiC和GaN器件凭借高频、高温、低损耗特性,逐步渗透至车载、光伏等领域。
- 集成化与模块化:智能功率模块(IPM)和功率模块(PIM)成为主流,提升系统可靠性和功率密度。
- 封装革新:银烧结、双面冷却等先进封装技术推广,改善散热与可靠性。
五、挑战与风险
- 供应链波动:原材料价格、地缘政治影响交付。
- 技术壁垒:高端器件设计与制造工艺仍受制约。
- 市场竞争:价格战可能压缩利润空间。
六、与展望
电力电子元器件行业正处于成长期,市场规模持续扩张,技术迭代加速。在“双碳”目标和数字化转型背景下,新能源、电动交通等需求将长期支撑行业增长。具备核心技术、产能规模和客户壁垒的企业有望享受红利。预计未来五年,行业将维持较高景气度,国产化率逐步提升,宽禁带器件迎来爆发。